Znaj koliko smeš da potrošiš. Svakog dana.
Moje finansije od plate, računa i plana štednje računaju tvoj dnevni limit i preračunavaju ga posle svakog troška. Na istom mestu su kredit, ETF simulacije, štednja i stan koji izdaješ.
- Bez povezivanja sa bankom
- Podaci na tvom uređaju i tvom Drive-u
- Demo sa primerima, bez unosa
* 10,3% je prosečan godišnji prinos (CAGR) indeksa S&P 500 sa reinvestiranim dividendama za period 1996–2025, u USD, bez poreza i provizija. Istorijski prinosi nisu obećanje budućih. Istraži i odluči sam (DYOR).
Osam kartica. Jedna slika tvog novca.
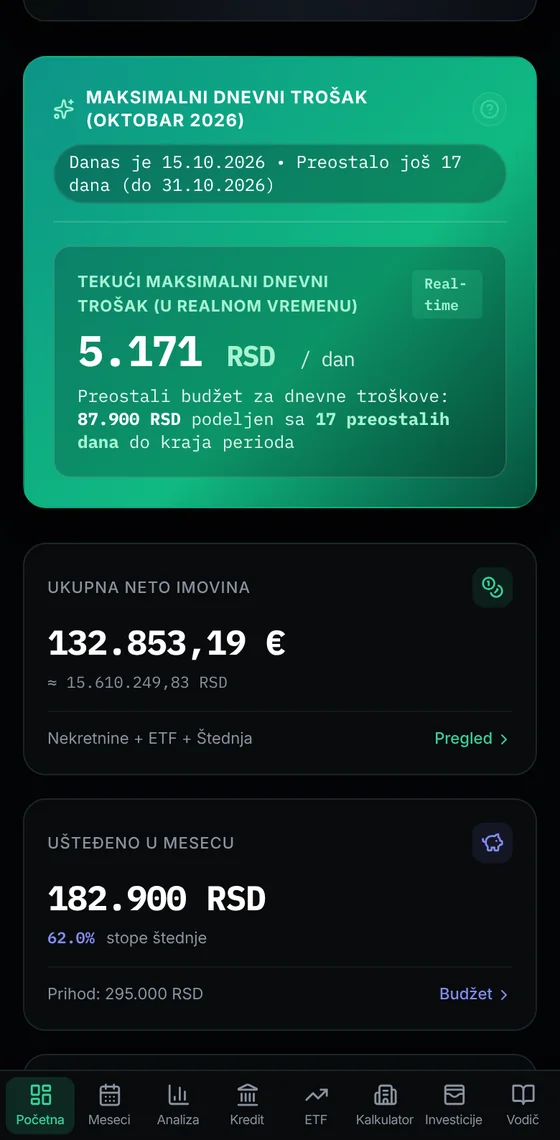
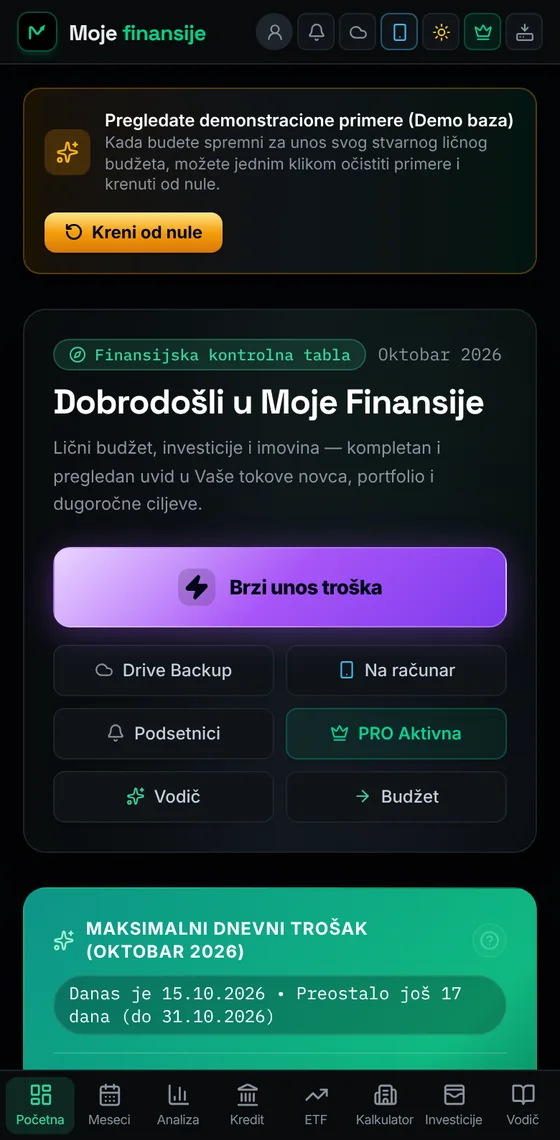
Svaka kartica u donjem meniju pokriva jedan deo tvojih finansija. Ekrani ispod su iz aplikacije, sa demo podacima (na početnom ekranu izabereš „Pogledaj demo“).
- 01.1PočetnaKoliko danas smeš i brzi unos troškaBesplatno
- 01.2MeseciPrihodi, računi i limit koji se preračunavaBesplatno
- 02.1AnalizaPrihodi, troškovi i ušteda kroz vremeBesplatno
- 03.1KreditSkrati rok ili smanji ratuPRO
- 03.2ETFSimulacija rasta i istorija od 1980.PRO
- 03.3KalkulatorStan za izdavanje ili ETFPRO
- 03.4InvesticijeStan, ETF i štednja na jednom mestuPRO
- 01.1VodičSvaka kartica objašnjena, i kao PDFBesplatno
Početna: ceo mesec u jednom pogledu.
Prvo što vidiš kad otvoriš aplikaciju je koliko danas smeš da potrošiš. Ispod su ušteđeno u mesecu, štednja, ETF i ukupna neto imovina.
Šta još radi (3)
- Demo: na početnom ekranu izabereš „Pogledaj demo“ i razgledaš aplikaciju sa primerima. Svoje podatke unosiš u svom profilu, sa Google nalogom ili kao gost.
- Brzi unos troška sa početnog ekrana, za par sekundi.
- Podsetnici da upišeš troškove i instalacija na telefon, da se otvara kao prava aplikacija.
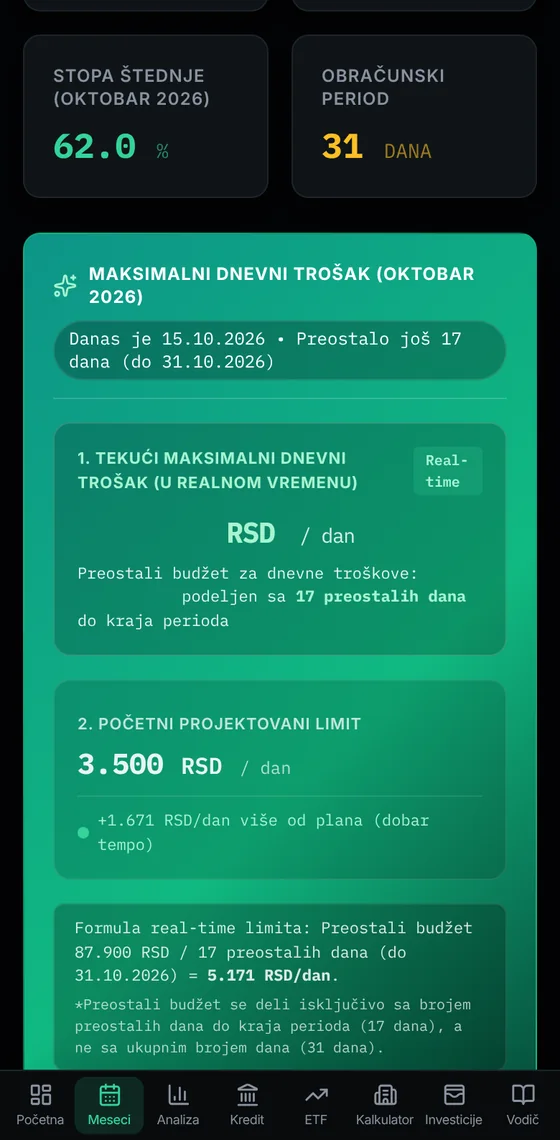
Meseci: limit koji se menja sa tobom.
Upisuješ prihode, fiksne račune i koliko želiš da uštediš. Ono što ostane za dnevne troškove deli se na preostale dane i preračunava posle svakog troška. Uz to arhiva meseci, a u PRO verziji i PDF izveštaj.
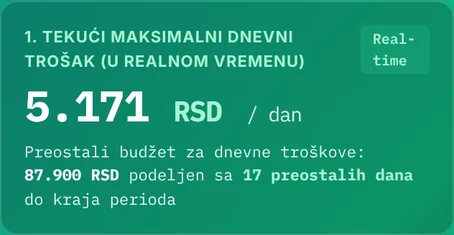
Za dnevne troškove ostalo je 87.900 RSD za 17 dana, računajući danas.
Analiza: gde je otišao novac.
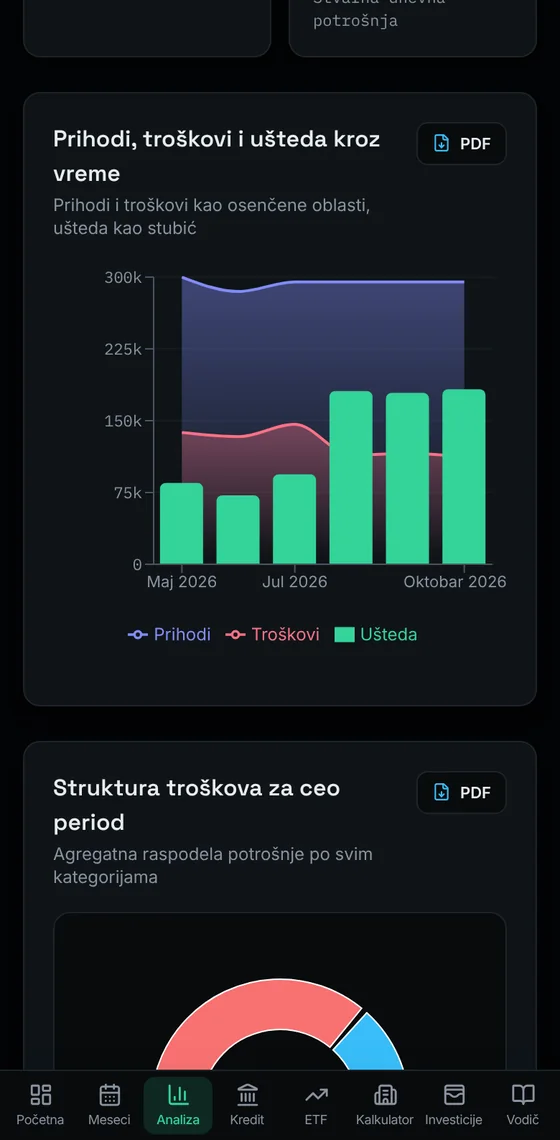
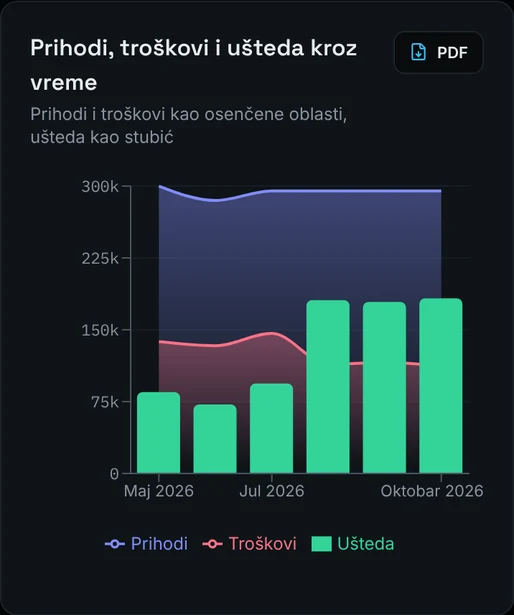
Za izabrani period vidiš prihode, troškove i uštedu kroz vreme, i na šta odlazi najviše.
Šta još radi (4)
- Stopa štednje i prosečan dnevni trošak u odnosu na plan.
- Troškovi po kategorijama, mesečni i dnevni odvojeno.
- Kretanje jednog troška: izabereš kategoriju i opis (npr. „Kafa“) i vidiš koliko je otišlo svakog meseca.
- Mapa dnevnih troškova i plan štednje naspram ostvarenog. U PRO verziji svaki grafik čuvaš kao PDF.
Kredit: skrati rok ili smanji ratu?
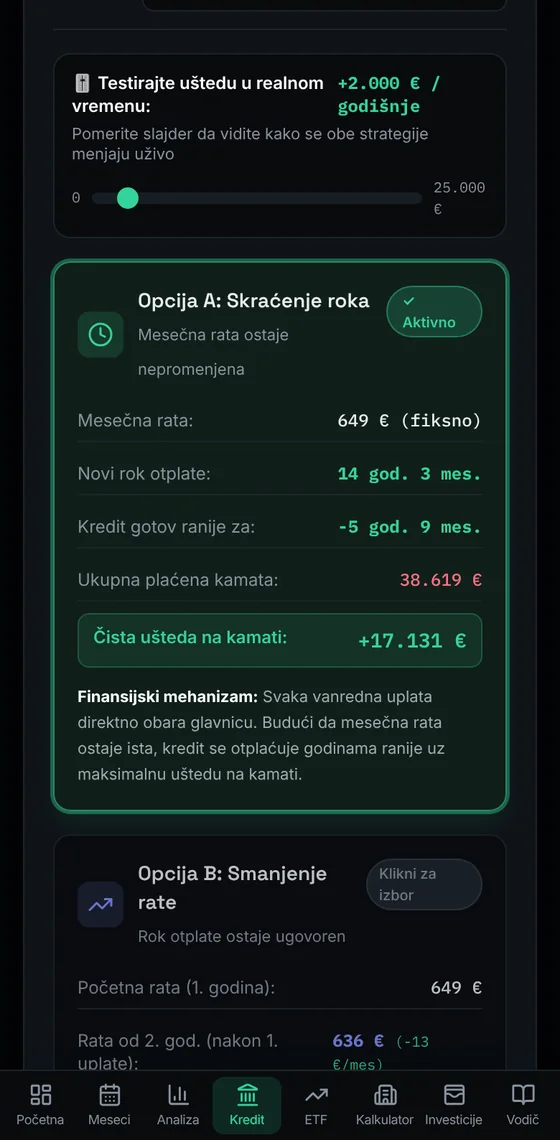
Napraviš više scenarija za isti kredit i porediš ih. Primer sa ekrana: stambeni kredit 100.000 €, 20 godina, 4,8%, uz vanrednu uplatu od 2.000 € godišnje.
ETF: budući rast i stvarna istorija.
Kalkulator budućeg rasta koristi prinos koji sam izabereš. Istorijski deo koristi stvarne godišnje prinose indeksa od 1980. do 2025.
Šta još radi (3)
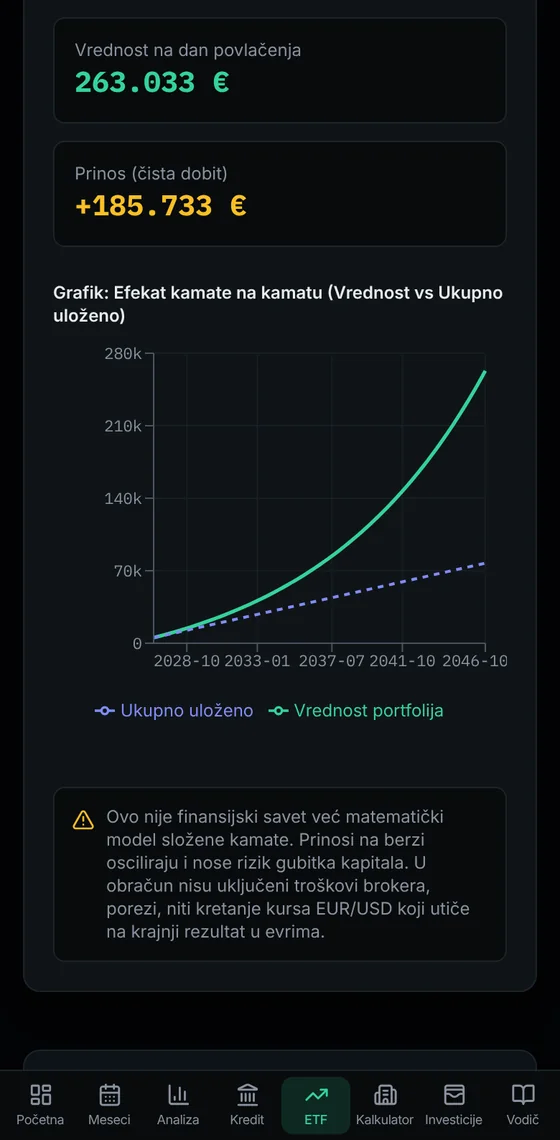
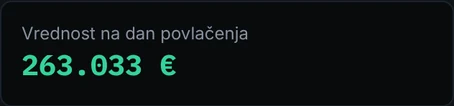
- Budući rast: primer sa ekrana je 5.000 € na početku i 300 € mesečno 20 godina, uz pretpostavljenih 10,3% godišnje. Uloženo je 77.300 €, a simulirana vrednost 263.033 €.
- Šta da si već uložio: bilo koji datum od 1980, sa ili bez mesečnih uplata.
- Tri indeksa: S&P 500, Nasdaq-100 i MSCI World kroz sve krize.
Rast nije pravolinijski.
Koliko bi danas vredelo 1.000 € uloženo na početku svakog indeksa, bez daljih uplata.
Pogledaj kako su indeksi prošli krize
Godišnji prinosi u USD, isti podaci koje koristi aplikacija: S&P 500 i MSCI World sa reinvestiranim dividendama, Nasdaq-100 bez dividendi. Bez poreza, provizija i kursa EUR/USD.
Kalkulator: stan za izdavanje ili ETF?
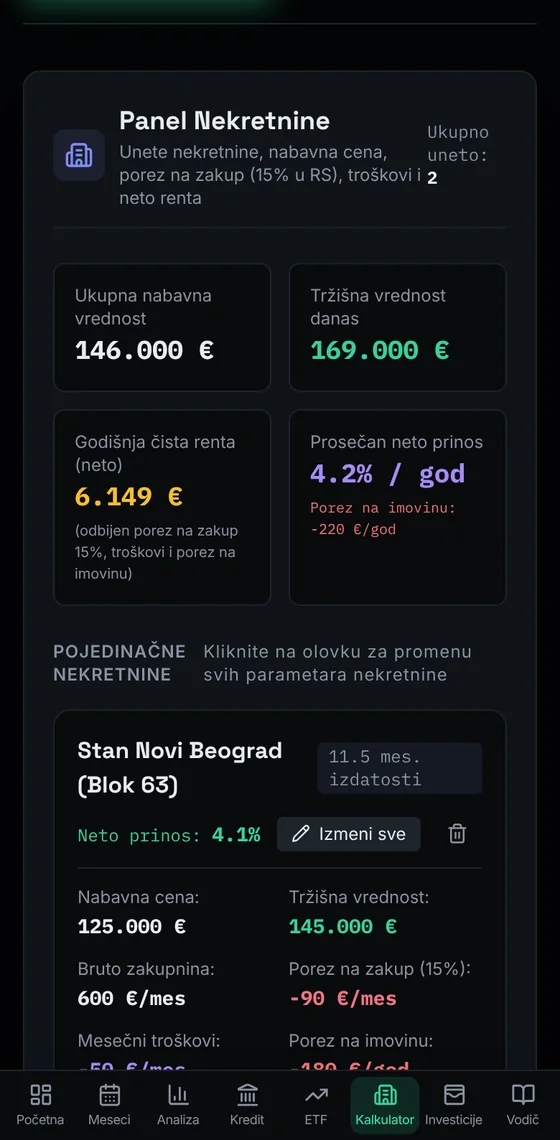
Pre kupovine stana uporedi ga sa ulaganjem istog novca u ETF. Kalkulator uračunava ono što se obično zaboravi.
Šta još radi (3)
- Svi troškovi kupovine: porez na prenos, notar, opremanje.
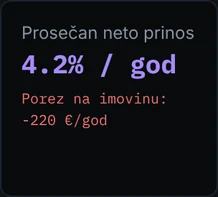
- Pravi prihod od zakupa: porez na zakup, održavanje, porez na imovinu i meseci kad je stan prazan.
- Poređenje po kriterijumima: likvidnost, vreme, rizik, porezi i oscilacije cene.
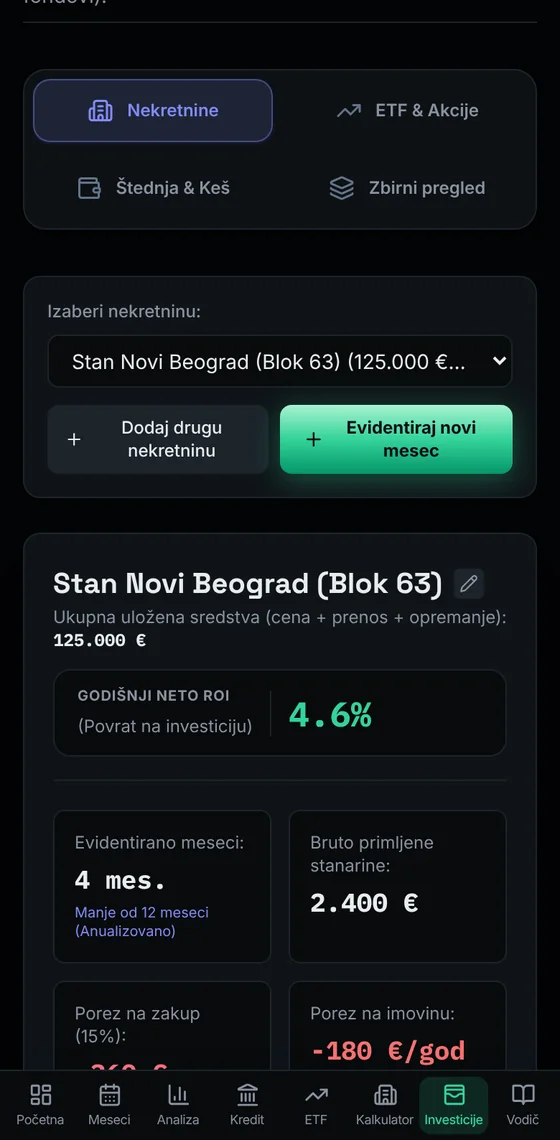
Investicije: sve što poseduješ, na jednom mestu.
Evidencija onoga što već imaš: stanovi koje izdaješ, ETF kupovine i štednja. Sve se sabira u neto imovinu na početnoj.
Šta još radi (3)
- Nekretnine: stanarina, porez i troškovi po mesecima i neto ROI.
- ETF i akcije: kupovine po brokeru, tickeru i broju udela, uz potvrdu uplate.
- Štednja i keš: hitni fond, oročena štednja i računi.
Plati jednom. Bez mesečne pretplate.
Kreneš besplatno, a PRO otključaš kad poželiš.
- Početna, Meseci, Analiza i Vodič
- Do 3 meseca evidencije
- Dnevni limit u realnom vremenu i brzi unos
- Google Drive sinhronizacija i podsetnici
- Neograničen broj meseci
- Kredit, ETF, Kalkulator i Investicije
- PDF izveštaj meseca i PDF svakog grafika iz Analize
- Jedna licenca za sve tvoje uređaje, uz isti Google nalog
- Istorijski prinosi S&P 500, Nasdaq-100 i MSCI World
- Sve iz besplatne verzije
Bez banke. Podaci ostaju kod tebe.
Aplikacija ne traži pristup tvom računu u banci. Troškove upisuješ sam, brzim unosom za par sekundi.
- BankaNema povezivanja sa bankom ni karticom.
- Gde su podaciNa tvom uređaju i, ako uključiš sinhronizaciju, u skrivenom folderu aplikacije na tvom Google Drive-u. Aplikacija ne vidi ostale fajlove na Drive-u, a mi ne vidimo tvoje finansije.
- Rezervna kopijaUz Drive: automatske dnevne i mesečne kopije koje vraćaš jednim klikom. Uvek: izvoz u fajl (sa fotografijama) i trajno brisanje svih podataka.
Detaljno u politici privatnosti.
Kako je nastala aplikacija.
Ideja je potekla iz pitanja koje smo supruga i ja sebi postavljali pred kraj svakog meseca: gde nam je otišao novac? Zato smo počeli da vodimo evidenciju u Excelu.
Već posle nekoliko meseci videli smo odgovor. Nismo oskudevali ni u čemu, ali smo preterivali u jednoj stvari: impulsivnoj kupovini. Kad crno na belo vidiš koliko je otišlo na stvari koje posle ni ne koristiš, počneš da razmišljaš pre nego što nešto staviš u korpu.
Pročitaj celu priču
Jedan mesec je pred kraj bio baš tesan, a nije mi bilo jasno zašto. Evidencija je pokazala: pregledi, analize, apoteka, pa vrtićki virusi jedan za drugim. Dve hiljade tamo, tri hiljade ovamo, i na lekare i lekove otišlo je više nego na ratu stambenog kredita. Bez evidencije to ne vidiš. Sa njom smo znali da je to bio vanredan mesec, a ne novo normalno.
Sa novcem koji smo uštedeli stalno se postavljalo isto pitanje: prevremenom otplatom skratiti rok kredita ili smanjiti ratu? Tu je evidencija bila ključna, jer smo tačno znali koliko prostora imamo.
Ali unošenje u Excel je vremenom postalo naporno. Svako veče otvori laptop, pregledaj račune, unesi, pa tek onda analiza. Tabela je toliko narasla da na telefonu nije bila upotrebljiva ni za pregled. Dešavalo se da po nekoliko dana ne unesemo nijedan trošak, a posle je teško početi ponovo.
Trebalo nam je nešto jednostavnije. Inženjeri smo, ali ne IT, pa smo morali da učimo o AI-u, web dizajnu i pravljenju web aplikacija. Prvo je nastala aplikacija za brzo beleženje troškova na telefonu, u hodu, za par sekundi. Onda je rasla zajedno sa našim pitanjima: kako najpametnije otplatiti kredit, koliko ostaje za štednju, kako bi izgledalo ulaganje u ETF ili u nekretninu. Tako su na jednom mestu završili budžet, kredit i investicije.
Ajzenhauer je govorio da su planovi bezvredni, ali da je planiranje sve. Tako je i sa budžetom: mesec retko ispadne tačno po planu, ali kad planiraš i beležiš, uvek znaš zašto je ispao drugačije i šta da promeniš sledeći put.
— Dejan
Pre nego što kreneš.
Šta se dešava posle 3 besplatna meseca?
Upisana tri meseca ostaju sačuvana i možeš da ih koristiš. Za četvrti mesec i dalje, i za celu istoriju u Analizi, aktiviraš PRO.
Da li postoji mesečna pretplata?
Ne. PRO licenca se plaća jednom, 19 €. Plaćanje ide preko Gumroad-a, a banka zadužuje karticu u dinarima po svom kursu.
Kako aktiviram PRO i na koliko uređaja radi?
Posle kupovine licencni ključ stiže na mejl. U aplikaciji se prijaviš Google nalogom i uneseš ključ pod PRO. Licenca se vezuje za taj Google nalog i radi na svakom tvom telefonu, tabletu i računaru na kome si prijavljen istim nalogom. Na novom uređaju se uključi sama čim se prijaviš. Ključ ne može da se aktivira na drugom Google nalogu.
Šta ako promenim Google nalog ili izgubim pristup njemu?
Piši nam sa mejla sa kog si kupio licencu na mojefinansije.podrska@gmail.com. Obrisaćemo staru vezu, pa licencu aktiviraš na novom nalogu.
Gde se čuvaju moji podaci?
Na tvom uređaju i, ako uključiš sinhronizaciju, u skrivenom folderu aplikacije na tvom Google Drive-u. Aplikacija ne vidi ostale fajlove na Drive-u, ne povezuje se sa bankom, a mi nemamo uvid u tvoje finansije. Više u politici privatnosti.
Može li više ljudi da koristi aplikaciju na istom uređaju?
Da. Svako ima svoj profil: Google nalog ili jedan gost, sa svojim PIN-om od 4 cifre. Podaci profila se ne mešaju i nikad ne idu na Google Drive drugog naloga. Posle 5 minuta bez aktivnosti aplikacija se zaključa i traži PIN. Profil gost je samo na tom uređaju, bez kopije na Drive-u.
Još pitanja (11)
Šta ako zaboravim PIN?
Kod profila sa Google nalogom izabereš „Zaboravio sam PIN“, prijaviš se istim Google nalogom i postaviš novi PIN. Podaci ostaju. Profil gost nema Google nalog, pa se njegov PIN ne može vratiti: jedino rešenje je brisanje gosta i svih njegovih podataka. Zato gosta na vreme poveži sa Google nalogom ili povremeno preuzmi rezervnu kopiju. Ako računar deli više ljudi, neka svako ima svoj Chrome profil (Chrome → slika u gornjem desnom uglu → Dodaj): tada niko ne može da promeni tuđi PIN.
Šta ako slučajno obrišem ili pokvarim podatke?
Uz uključen Google Drive, aplikacija sama čuva kopije na tvom Drive-u: jednu dnevno za poslednjih 7 dana i jednu mesečno za poslednje 2 godine. Iz njih vraćaš podatke jednim klikom. Pre svakog uvoza ili preuzimanja sa Drive-a aplikacija napravi i kopiju na telefonu. Bez Drive-a te podseća da povremeno preuzmeš rezervnu kopiju.
Mogu li da je koristim na telefonu i računaru?
Da. Radi u pregledaču na oba uređaja, a kad si na oba prijavljen istim Google nalogom i uključiš sinhronizaciju, podaci su isti. Možete i da unosite u isto vreme, npr. ti na telefonu, a partner na računaru: izmene se spajaju i nijedan unos se ne gubi. Na telefonu se instalira na početni ekran, na Androidu i iPhone-u, i otvara kao prava aplikacija.
Imam iPhone. Na šta da pazim?
Safari može sam da obriše podatke sajta koji nije dodat na početni ekran ako ga ne otvaraš oko 7 dana. Uz to, aplikacija dodata na početni ekran ima posebnu memoriju u odnosu na Safari, pa se podaci uneti u Safariju možda neće videti u njoj. Zato prvo otvori aplikaciju u Safariju i dodaj je na početni ekran (Podeli → „Dodaj na početni ekran“), pa tek onda unosi podatke i uključi Google Drive sinhronizaciju.
Kako se računa dnevni limit?
Prihodi minus fiksni troškovi minus planirana štednja daju budžet za dnevne troškove. Ono što je ostalo deli se sa brojem preostalih dana i preračunava posle svakog troška.
Da li banka naplaćuje prevremenu otplatu kredita?
Zavisi od banke i od tvog ugovora. Stanje u oktobru 2026, prema Zakonu o zaštiti korisnika finansijskih usluga koji se primenjuje od 1. jula 2025: na prevremene otplate do ukupno 1.200.000 RSD u periodu od 12 meseci banka ne sme da naplati naknadu. Na iznos preko toga naknada može da bude najviše 1% prevremeno otplaćenog iznosa, odnosno najviše 0,5% ako do kraja otplate ostaje godinu dana ili manje, i ne sme biti veća od stvarne štete banke. Kod gotovinskih i potrošačkih kredita naknada je moguća samo uz fiksnu kamatu, a kod stambenih uz fiksnu ili promenljivu. Koliko tačno plaćaš proveri u svom ugovoru i u svojoj banci. U kartici Kredit (PRO) porediš skraćenje roka i smanjenje rate za svoj kredit.
Kako se oporezuje zarada od prodaje ETF-a?
Stanje u oktobru 2026, prema Zakonu o porezu na dohodak građana: razlika između prodajne i nabavne cene, preračunata u dinare po kursu NBS na dan kupovine i na dan prodaje, smatra se kapitalnim dobitkom i oporezuje se po stopi od 15%. Prijavu na obrascu PPDG-3R podnosiš sam, u roku od 30 dana od prodaje. Zakon propisuje i da se kapitalnim dobitkom ne smatra prodaja hartija od vrednosti koje si pre prodaje neprekidno imao najmanje 10 godina. Da li i kako to važi za tvoj ETF, proveri pre prodaje sa Poreskom upravom ili poreskim savetnikom, jer se propisi i njihova tumačenja menjaju.
Da li se plaća porez na dividende od ETF-a?
Stanje u oktobru 2026: ako ETF isplaćuje dividende (distributivni ETF), na isplaćeni iznos plaća se porez od 15%, a prijavu na obrascu PP OPO podnosiš sam, po pravilu u roku od 30 dana od isplate. Porez koji je već plaćen u inostranstvu pod određenim uslovima može da se uračuna. Akumulirajući ETF ne isplaćuje dividende, nego ih ulaže nazad u fond. Za svoj slučaj proveri sa Poreskom upravom ili poreskim savetnikom.
Koji porez se plaća na izdavanje stana?
Stanje u oktobru 2026, prema Zakonu o porezu na dohodak građana: prihod od zakupa oporezuje se po stopi od 20%, a od prihoda se prvo odbija 25% normiranih troškova, pa porez iznosi oko 15% kirije. Umesto normiranih, na zahtev mogu da se priznaju stvarni troškovi, uz dokaze. Ako je zakupac firma, ona po pravilu obračunava i plaća porez umesto tebe. Ako je zakupac fizičko lice, prijavu podnosiš sam. Izdavanje na dan ima posebna pravila. Za svoj slučaj proveri sa Poreskom upravom ili računovođom. U kartici Kalkulator (PRO) računaš neto prinos svog stana.
Da li su proračuni za kredit i ETF finansijski savet?
Ne. To su informativne simulacije. Prinosi na berzi nisu garantovani, a konačne uslove kredita proveri sa svojom bankom.
Kome da se javim ako nešto ne radi?
Piši na mojefinansije.podrska@gmail.com.
Tvoj novac. Konačno pregledan.
Pogledaš demo sa primerima, a kad budeš spreman, kreneš sa svojim profilom.
Probaj besplatno